Domain wärmedienst.de kaufen?
Wir ziehen mit dem Projekt
wärmedienst.de um.
Sind Sie am Kauf der Domain
wärmedienst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmedienst.de kaufen?
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **

Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
Danke Taschentücher Dein kleiner Beitrag, Box, Recyclingpapier, 4-lagig, nasenweich, 80 Tücher4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze 80 Tücher zur Einzelblattentnahme aus der Spenderbox Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Box Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier5,05 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
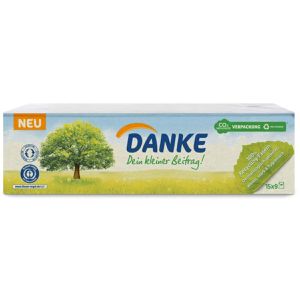
Danke Taschentücher Dein kleiner Beitrag, Päckchen, Recyclingpapier, 4-lagig, nasenweich, je 9 Tücher, 15 Stück4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze Enthält 15 wiederverschließbare Päckchen mit je 9 Tüchern Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Päckchen Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier7,35 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer ist in der gesetzlichen Unfallversicherung pflichtversichert?
In Deutschland sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer gesetzlich unfallversichert. Das bedeutet, dass sie bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten durch die gesetzliche Unfallversicherung abgesichert sind. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel pflichtversichert. Selbstständige und Freiberufler hingegen sind nicht automatisch in der gesetzlichen Unfallversicherung versichert, können sich aber freiwillig versichern lassen. Zudem gibt es bestimmte Personengruppen, wie beispielsweise Ehrenamtliche, die unter bestimmten Voraussetzungen ebenfalls gesetzlich unfallversichert sind. **
-
Wer ist versichert in der gesetzlichen Unfallversicherung?
In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versichert, unabhängig von ihrer Tätigkeit oder Branche. Das bedeutet, dass sowohl Vollzeit- als auch Teilzeitbeschäftigte, Auszubildende, Minijobber und Praktikanten in der gesetzlichen Unfallversicherung abgesichert sind. Auch Schülerinnen und Schüler sowie Studierende sind während ihres Praktikums oder ihrer schulischen Ausbildung über die gesetzliche Unfallversicherung geschützt. Selbstständige hingegen sind nicht automatisch in der gesetzlichen Unfallversicherung versichert, können sich aber freiwillig versichern lassen. **

Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
-
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
-
Danke Taschentücher Dein kleiner Beitrag, Box, Recyclingpapier, 4-lagig, nasenweich, 80 Tücher4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze 80 Tücher zur Einzelblattentnahme aus der Spenderbox Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Box Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier5,05 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Danke Taschentücher Dein kleiner Beitrag, Päckchen, Recyclingpapier, 4-lagig, nasenweich, je 9 Tücher, 15 Stück4-lagige, supersofte, nasenweiche und durchschnupfsichere Tücher Recycelte Fasern - aus Altpapier hergestellt Ohne Duftstoffe für natürliche Sauberkeit ganz ohne Zusätze Enthält 15 wiederverschließbare Päckchen mit je 9 Tüchern Tuchmaße: (BxT) 21,0 x 20,0 cm Dermatologisch erfolgreich getestet - garantiert gute Hautverträglichkeit Zertifiziert mit dem blauen Engel www.blauer-engel.de/uz5 Merkmale: Ausführung: Päckchen Lagen: 4-lagig Duft: ohne Duftstoffe Material: Recyclingpapier7,35 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
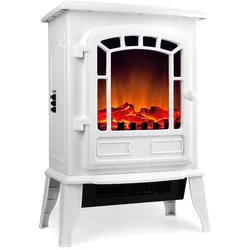
Elektrischer Kamin Weiß 2000W mit HeizungKlassisches Design mit tollem Kaminfeuereffekt! Das Kaminfeuer dieses Elektro-Kamins erzeugt ein realistisches und komfortables Licht im Raum. So sorgt das täuschend echte Kaminfeuer für ein behagliches Ambiente. Das Besondere: Es ist kein Schornstein erforderlich - du kannst den Elektro Kamin einfach einstecken und direkt genießen. Hierbei kannst du zwischen 2 Betriebsarten wählen: nur als Kaminfeuer oder in Kombination mit der Heizung. Das Heizelement verfügt über 2 Wärmestufen, die du an seitlichen Schaltern regeln kannst. Die Bedienelemente sind außerhalb des Sichtfelds platziert und einfach zu handhaben. Produktvorteile: Elektrischer Kamin mit max. 2.000 W Leistung eingebauter Heizlüfter Heizleistung in 2 Stufen regelbar (1.000 W oder 2.000 W) Betrieb nur als Kaminfeuer oder in Kombination mit der Heizung leistungsstark und geräuscharm Bedienelemente an der Seite, außerhalb des Sichtfeldes einfache Montage täuschend echte Flammenillusion sorgt für romantische Stimmung im Wohnzimmer tolles nostalgisches Design Technische Daten: Material: Kunststoff, Metall Maße (LxBxH): 39 x 24 x 57 cm Max. Leistung (Ausgang): 1.800 - 2.000 W Licht: 3 x Energiespar-LEDs, 1 W Modell: DBHK005 Farbe: Weiß Lieferumfang: 1 x elektrischer Kamin mit Heizlüfter60,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anker SOLIX PS400 Gen2 - 400W Bifaziales Faltbares Solarpanel - (0% MwSt gemäß § 12 Abs. 3 S. 1 UStG bei Vorliegen der gesetzlichen Voraussetzungen)Das Anker SOLIX PS400 Gen2 ist ein hochmodernes, tragbares 400‐W‐Solarmodul, das maximale Leistung bei minimalem Gewicht bietet. Dank bifazialer Technologie erzeugt das Panel Energie sowohl auf der Vorder- als auch auf der Rückseite und steigert den Ertrag um bis zu 10 %, besonders auf reflektierenden Untergründen wie Schnee, Sand oder Beton. Die N‐Typ‐Solarzellen erreichen über 25 % Effizienz und liefern auch bei hohen Temperaturen stabile Leistung. Mit nur ca. 10 kg ist das PS400 Gen2 deutlich leichter als typische 400‐W‐Panels und lässt sich mühelos transportieren. Über MC4‐Anschlüsse ist das PS400 Gen2 kompatibel mit nahezu allen Powerstations. Die integrierten Stützen ermöglichen eine optimale Ausrichtung zur Sonne. Maße: 227 × 98 × 2 cm462,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist in der gesetzlichen Unfallversicherung pflichtversichert?
In Deutschland sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer gesetzlich unfallversichert. Das bedeutet, dass sie bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten durch die gesetzliche Unfallversicherung abgesichert sind. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel pflichtversichert. Selbstständige und Freiberufler hingegen sind nicht automatisch in der gesetzlichen Unfallversicherung versichert, können sich aber freiwillig versichern lassen. Zudem gibt es bestimmte Personengruppen, wie beispielsweise Ehrenamtliche, die unter bestimmten Voraussetzungen ebenfalls gesetzlich unfallversichert sind. **
-
Wer ist versichert in der gesetzlichen Unfallversicherung?
In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versichert, unabhängig von ihrer Tätigkeit oder Branche. Das bedeutet, dass sowohl Vollzeit- als auch Teilzeitbeschäftigte, Auszubildende, Minijobber und Praktikanten in der gesetzlichen Unfallversicherung abgesichert sind. Auch Schülerinnen und Schüler sowie Studierende sind während ihres Praktikums oder ihrer schulischen Ausbildung über die gesetzliche Unfallversicherung geschützt. Selbstständige hingegen sind nicht automatisch in der gesetzlichen Unfallversicherung versichert, können sich aber freiwillig versichern lassen. **
-
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.